Resposta direta
As Resoluções CGSN nº 190 e nº 191, de 2026, incorporaram o IBS e a CBS ao Simples Nacional e criaram uma escolha nova: a empresa pode continuar no Simples e, ao mesmo tempo, recolher esses dois tributos pelas regras do regime regular — o chamado Simples Nacional híbrido. Nessa opção, as parcelas de IBS e CBS saem do DAS e passam a ser apuradas por fora, o que permite gerar e transferir crédito integral para o cliente. A opção é feita entre 1º e 30 de setembro, vale de janeiro a junho do ano seguinte e pode ser cancelada até 30 de novembro. Quem não fizer nada continua recolhendo tudo na guia única.
Resumo executivo
- CBS e IBS passam a integrar expressamente a relação de tributos abrangidos pelo Simples Nacional, com efeitos, em regra, a partir de 1º de janeiro de 2027.
- Surge o "Simples Nacional híbrido": permanecer no regime e recolher IBS e CBS pelas regras gerais, fora do DAS.
- Opção pelo regime regular de IBS/CBS: 1º a 30 de setembro, com efeitos de janeiro a junho do ano seguinte e cancelamento até 30 de novembro.
- Quem perder setembro tem nova janela de 1º a 31 de março, com efeitos de 1º de julho a 31 de dezembro.
- A opção pelo Simples Nacional em si também mudou de mês: passou de janeiro para 1º a 30 de setembro do ano anterior. A opção pelo SIMEI (MEI) continua em janeiro.
- Quem já é do Simples e quer manter IBS e CBS dentro da guia única não precisa fazer nada — a permanência é automática.
- As mesmas resoluções extinguem a Defis como declaração separada (as informações passam para o PGDAS-D, entre janeiro e março) e ampliam a emissão de documento fiscal pelo MEI.
Neste artigo
- O que é o Simples Nacional híbrido
- Os prazos mudaram: setembro virou o mês da decisão
- Para quem o regime regular pode compensar
- O que mais muda no Simples com as novas resoluções
- O que fazer antes de fechar a janela de setembro
- Perguntas frequentes
O que é o Simples Nacional híbrido
O Simples sempre foi vendido como "uma guia só". Com a entrada do IBS e da CBS no lugar de PIS, Cofins, ICMS e ISS, o Comitê Gestor do Simples Nacional (CGSN) precisou decidir como esses dois tributos entrariam no regime — e a resposta foi dar uma escolha ao contribuinte, em vez de impor um caminho único.
Na primeira opção, tudo continua como sempre foi: IBS e CBS vêm dentro do Documento de Arrecadação do Simples Nacional (DAS), com alíquota própria do regime. Na segunda, informalmente chamada de Simples Nacional híbrido, a empresa permanece no Simples para os demais tributos, mas as parcelas de IBS e CBS saem do DAS e passam a ser apuradas pelas regras gerais desses tributos — com direito a apropriar e transferir crédito integral. Os valores recolhidos pelo regime regular, aliás, não integram a receita bruta considerada para fins do Simples.
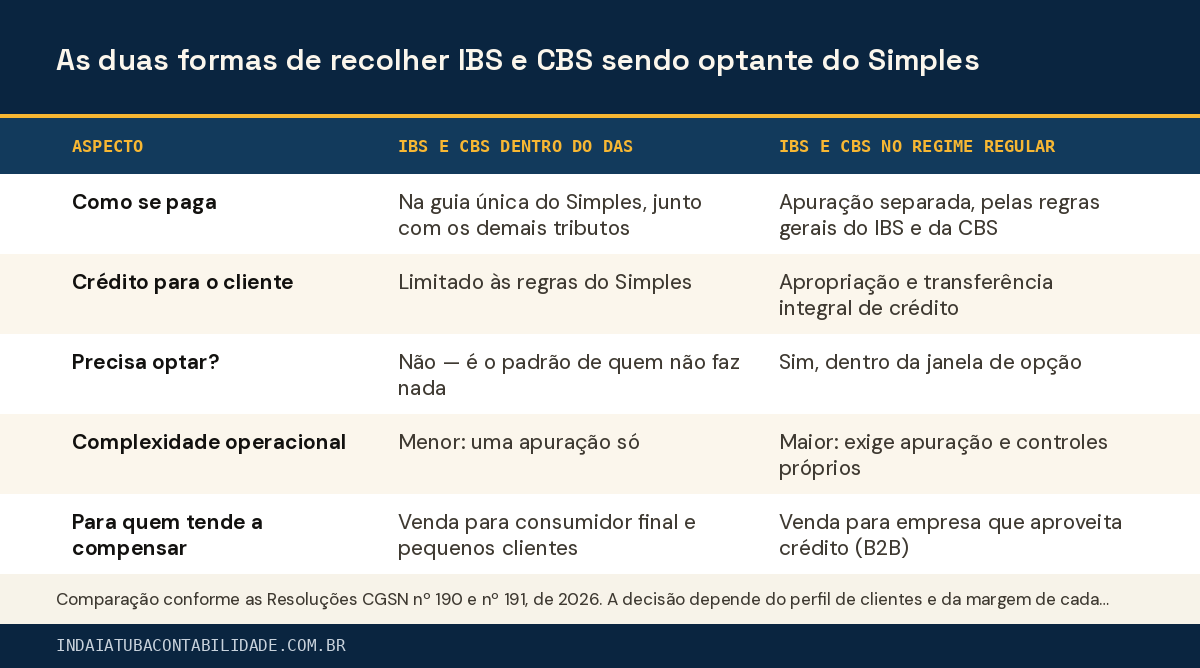
| Aspecto | IBS e CBS dentro do DAS | IBS e CBS no regime regular |
|---|---|---|
| Como se paga | Na guia única do Simples, junto com os demais tributos | Apuração separada, pelas regras gerais do IBS e da CBS |
| Crédito para o cliente | Limitado às regras do Simples | Apropriação e transferência integral de crédito |
| Precisa optar? | Não — é o padrão de quem não faz nada | Sim, dentro da janela de opção |
| Complexidade operacional | Menor: uma apuração só | Maior: exige apuração e controles próprios |
| Para quem tende a compensar | Venda para consumidor final e pequenos clientes | Venda para empresa que aproveita crédito (B2B) |
Os prazos mudaram: setembro virou o mês da decisão
Essa é a parte que mais pega gente desprevenida. A opção pelo Simples Nacional, que historicamente era feita em janeiro, foi antecipada: agora vai de 1º a 30 de setembro do ano anterior, com efeitos a partir de 1º de janeiro. O objetivo declarado pelo CGSN é acabar com a antiga "retroatividade", em que a empresa operava janeiro inteiro sem saber se seria aceita no regime.
No mesmo mês de setembro entra a segunda decisão: pagar IBS e CBS dentro do DAS ou pelo regime regular. São duas escolhas independentes, com efeitos diferentes. E há uma rede de segurança em ambas — quem se arrepender pode cancelar o pedido até o fim de novembro (a CGSN pode postergar essa data final em função da publicação da alíquota de referência da CBS). Uma ressalva importante: essa regra de setembro não vale para o MEI. A opção pelo SIMEI continua sendo feita em janeiro, até o último dia útil do mês.
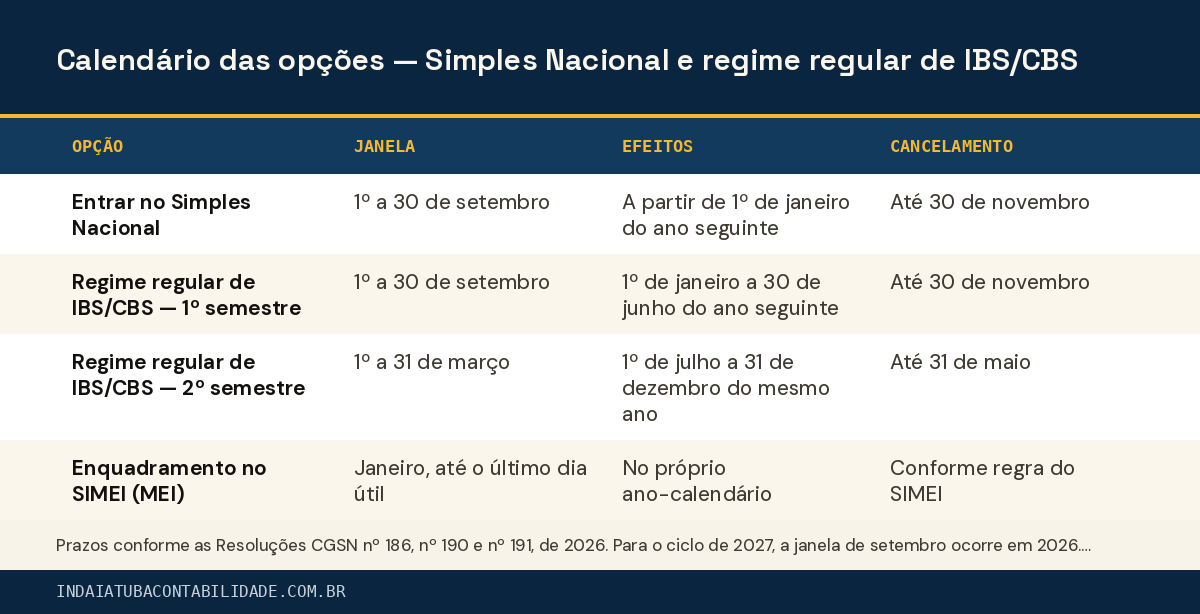
| Opção | Janela | Efeitos | Cancelamento |
|---|---|---|---|
| Entrar no Simples Nacional | 1º a 30 de setembro | A partir de 1º de janeiro do ano seguinte | Até 30 de novembro |
| Regime regular de IBS/CBS — 1º semestre | 1º a 30 de setembro | 1º de janeiro a 30 de junho do ano seguinte | Até 30 de novembro |
| Regime regular de IBS/CBS — 2º semestre | 1º a 31 de março | 1º de julho a 31 de dezembro do mesmo ano | Até 31 de maio |
| Enquadramento no SIMEI (MEI) | Janeiro, até o último dia útil | No próprio ano-calendário | Conforme regra do SIMEI |
Para quem o regime regular pode compensar
A pergunta certa não é "o híbrido é melhor?", e sim "quem é o meu cliente?". O IBS e a CBS funcionam por crédito: quem compra abate o que foi pago na etapa anterior. Se a sua empresa vende para outra empresa que aproveita crédito, o crédito limitado do Simples pode estar deixando você mais caro que o concorrente do Lucro Presumido — e é exatamente esse desconforto que o regime regular resolve.
Se, por outro lado, você vende para consumidor final — comércio de bairro, restaurante, salão, clínica de pessoa física — o crédito não interessa a quem compra, e a apuração separada só acrescenta custo e trabalho. Em Indaiatuba e região, onde a cadeia industrial e de serviços B2B é forte, vale olhar caso a caso: a mesma pauta pode ter resposta oposta para dois vizinhos do mesmo distrito industrial.
- Perfil que tende a ganhar: indústria, metalurgia, autopeças, TI, logística e serviços que faturam majoritariamente para outras empresas.
- Perfil que tende a perder: varejo e serviços voltados ao consumidor final, onde o cliente não aproveita crédito.
- Sinal de alerta prático: cliente pessoa jurídica que pede desconto alegando "crédito menor" na sua nota.
- Custo escondido: a opção exige apuração própria, controles e sistema preparado — some isso à conta antes de decidir.
- Efeito de inércia: feita a opção pelo regime regular, ela continua valendo nos períodos seguintes, salvo renúncia expressa nos prazos da regulamentação.
- Impedimento previsto em lei: o optante do Simples não pode sair do regime regular de IBS e CBS se tiver recebido ressarcimento de créditos desses tributos no ano-calendário atual ou no anterior.
O que mais muda no Simples com as novas resoluções
A escolha do regime de IBS e CBS é a manchete, mas as Resoluções CGSN nº 190 e nº 191, de 2026, mexeram em vários pontos da rotina. Elas dão continuidade ao ajuste da Resolução CGSN nº 140, de 2018, às Leis Complementares nº 214, de 2025, e nº 227, de 2026 — e a maioria dos efeitos começa em 1º de janeiro de 2027.
Duas mudanças merecem destaque no dia a dia de quem fatura. A primeira: o faturamento, para fins de apuração do Simples, passa a estar vinculado à emissão do documento fiscal que formaliza a operação ou a prestação — o que alcança também entrega futura e documentos que alterem valores já registrados. A segunda: a Defis deixa de existir como declaração separada; as informações socioeconômicas e fiscais passam a ser prestadas uma vez por ano, entre janeiro e março, dentro do próprio PGDAS-D.
- Sublimite de R$ 3,6 milhões passa a valer também para o recolhimento do IBS, ao lado de ICMS e ISS.
- Permanece o limite adicional de R$ 3,6 milhões para exportações; deixa de existir a antiga referência ao sublimite de R$ 1,8 milhão.
- Conceitos atualizados: empresa em início de atividade, data de início de atividade, receita bruta dos 12 meses anteriores (RBT12) e folha de salários dos 12 meses (FS12).
- Receita bruta e base de cálculo passam a abranger expressamente operações com bens materiais, bens imateriais, direitos e serviços, com tratamento definido para gorjetas, juros, multas, acréscimos e encargos.
- MEI passa a ter regra mais ampla de emissão de documento fiscal: NFS-e nacional gratuita nos serviços e uso preferencial da Nota Fiscal Fácil (NFF) em mercadorias e em determinadas prestações de transporte.
- Fiscalização: havendo omissão de receita de origem não identificada, a autuação usa a maior alíquota prevista na regulamentação.
O que fazer antes de fechar a janela de setembro
Decisão tributária tomada no dia 29 costuma sair cara. Como a janela é curta e a escolha vale um semestre inteiro, o caminho é chegar em setembro com a simulação pronta — e não começar a pensar no assunto quando o prazo já está correndo.
- Levante quanto do seu faturamento vem de clientes pessoa jurídica que aproveitam crédito e quanto vem de consumidor final.
- Peça ao contador uma simulação dos dois cenários (IBS/CBS dentro do DAS x regime regular) com os seus números reais de receita e margem.
- Some ao cenário do regime regular o custo operacional: sistema, apuração separada, conferência e horas de equipe.
- Acesse o Portal do Simples Nacional em setembro e confira sua situação fiscal — débitos e pendências podem gerar exclusão para o ano seguinte.
- Se houver exclusão registrada, use a própria janela de setembro para fazer nova opção depois de regularizar.
- Confirmada a decisão, formalize a opção dentro do prazo e guarde o comprovante; se mudar de ideia, cancele dentro da janela prevista.
- Se abrir CNPJ entre 1º de outubro e 31 de dezembro, lembre que a opção feita na inscrição vale para o resto do ano e para o ano seguinte, e a escolha sobre IBS/CBS pelo regime regular passa a valer em janeiro.
Este conteúdo é informativo e não substitui a orientação do seu contador. Prazos, alíquotas e regras da transição da reforma tributária estão em ajuste contínuo e podem ser alterados por novas resoluções do CGSN — confirme sempre a versão vigente no Portal do Simples Nacional e nas normas oficiais.
Ferramentas do portal
Leia também
Perguntas frequentes
O que é o Simples Nacional híbrido?
É o nome informal da situação em que a empresa permanece optante do Simples Nacional, mas recolhe o IBS e a CBS pelas regras do regime regular, fora do DAS. As parcelas desses dois tributos deixam de ser cobradas na guia única e passam a ser apuradas por regras próprias, com possibilidade de apropriação e transferência integral de créditos.
Quem já é do Simples precisa fazer alguma coisa?
Só se quiser recolher IBS e CBS por fora do regime. Quem pretende manter os dois tributos dentro da guia única não precisa fazer nada: a permanência é automática. Ainda assim, vale consultar a situação fiscal no Portal do Simples Nacional em setembro, porque débitos e pendências podem gerar exclusão para o ano seguinte.
Perdi a janela de setembro. Quando posso optar pelo regime regular?
Há uma segunda janela, de 1º a 31 de março, com efeitos de 1º de julho a 31 de dezembro do mesmo ano e cancelamento até 31 de maio. No primeiro semestre, nesse caso, o IBS e a CBS continuam sendo recolhidos dentro do DAS.
A opção pelo Simples Nacional continua sendo em janeiro?
Não. Com a reforma tributária do consumo, a opção passou a ser feita entre 1º e 30 de setembro do ano anterior, com efeitos a partir de 1º de janeiro, e pode ser cancelada até 30 de novembro. A exceção é o SIMEI: o enquadramento do MEI continua sendo feito em janeiro, até o último dia útil do mês.
Diagnóstico gratuito para sua empresa em Indaiatuba
Agendar diagnóstico
Conversa de 30 minutos para mapear regime tributário, obrigações e riscos — sem venda no meio. Você sai com um plano de próximos passos e os parceiros certos da região.
Agendar diagnósticoFontes oficiais
- Receita Federal — CGSN atualiza regras do Simples Nacional para adequação à Reforma Tributária do Consumo (11/08/2026) — Resoluções CGSN nº 190 e nº 191/2026: Simples Nacional híbrido, prazos de opção, sublimite, fim da Defis e regras do MEI
- Portal do Simples Nacional — CGSN define prazos de opção pelo Simples Nacional e pelo regime regular do IBS e da CBS para 2027 — janelas de opção, cancelamento, regra para CNPJ aberto no fim do ano e manutenção do prazo de janeiro para o SIMEI